Solution patrimoniale
La nue-propriété
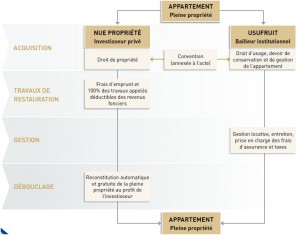
La nue-propriété est le droit de posséder un bien dont l’usage et les revenus reviennent temporairement à l’usufruitier. Ce démembrement permet d’acquérir la nue-propriété sans percevoir de revenus pendant la durée de l’usufruit. À son terme, le nu-propriétaire retrouve la pleine propriété et peut conserver, louer ou revendre le bien.
Nue Propriété Optimisée au Déficit Foncier
Le Démembrement de propriété est régi par le code civil (Cciv) et le code général des impôts (CGI)
L'usufruit : (civ) articles 578 à 624 c'est le droit d'usage et du fructus durant une période définie par les parties ou viagère. et CGI articles 885 et 1133
La nue propriété : CGI articles 669
La Fin de l'usufruit : CGI article 1133
Le Déficit Foncier appliqué aux charges foncières supportées par le nu-propriétaire :
Un mécanisme de déduction sans plafonnement des revenus fonciers avec la possibilité de report du déficit jusqu’à 10 années.
L’application de l’article 156,I,3° du Code Générale des Impôts, au démembrement de propriété permet aux nu-propriétaires de bien à usage d’habitation destiné à
la location nue par l’usufruitier, de déduire sans plafonnement de leurs revenus fonciers le déficit foncier généré par le paiement de dépenses de réparation, d’entretien et d’amélioration réalisées sur le bien.
Le surplus de déficit foncier éventuellement constaté s’imputera sur le revenu global dans la limite annuelle de 10.700 €
| DROIT et AVANTAGES | Client possédant des revenus fonciers imposés (RF) | Client imposé à l'ISF | Client sans patrimoine et tout Investisseur |
| NUE PROPRIETE | Possibilité de réduire les intérêts d'emprunt de la nue propriété sur des revenus fonciers existants (sous conditions).
Pas de nouveaux revenus Pas de taxe foncière Pas de soucis avec les locataires Pas d'entretien du patrimoine |
Pas de valeur à l'ISF, d'où l'intérêt d'acquérir cash et d'arbitrer une assurance vie ou la vente d'un bien en Nue Propriété | Acquérir avec une décote de 40% en moyenne sur le prix d'achat en pleine propriété.
Pas de revenus donc pas d'impôt ni de CSG En plaçant la même somme que vous pourriez mettre en caisse d'épargne vous avez en plus une prévoyance décès grâce à l'ADI (assurance décès invalidité) de l'emprunt. Vous aurez à terme une plus value non taxée de 40% |
| USUFRUIT | L'usufruitier prend en charge
la taxe foncière l'entretien du bien et la gestion locative durant en moyenne 15 années |
Valeur de la pleine propriété à déclarer à l'ISF | Permet un rendement très élevé pendant une période définie, sans constitution à terme d'un patrimoine.
exemple : l'usufruit coûte aujourd'hui 40 000 € / 100 000 € le rendement à 3.5 % sur 100 000 € donne sur 40 000 € un rendement de 8,75 %. Mais à terme l'usufruit sera égal à zéro. |
| PLEINE PROPRIETE | Revenus fonciers complémentaires
Taxe foncière Charges de gestion et d'entretien |
Valeur de la pleine propriété à intégrer dans l'actif ISF | Au Terme de l'usufruit le Nu Propriétaire est considéré avoir toujours été le Plein Propriétaire.
La valeur de son acquisition est donc la valeur de la pleine propriété. Soit une plus value d'environ 40 % non taxée. - Soit il revend et obtient du cash peu imposé Si revente après l'extinction de l'usufruit : Plus Value = Prix de vente - Prix Pleine propriété (valeur nue propriété + valeur usufruit) - Soit il obtient des revenus complémentaires (en revenus fonciers ou en meublés) |
Questions fréquentes
Quelle est la différence entre nue-propriété et usufruit ?
Le nu-propriétaire détient le bien sans en avoir temporairement l’usage ni les revenus. L’usufruitier peut utiliser le bien ou en percevoir les loyers pendant la durée prévue par les parties ou pendant sa vie.
Quelles charges le nu-propriétaire peut-il déduire ?
Pour un logement loué nu par l’usufruitier, les dépenses de réparation, d’entretien et d’amélioration payées par le nu-propriétaire peuvent générer un déficit foncier. Ce déficit peut s’imputer sur des revenus fonciers et, pour son surplus, sur le revenu global dans les limites applicables.
Que devient le bien à la fin de l’usufruit ?
À l’extinction de l’usufruit, le nu-propriétaire retrouve la pleine propriété du bien. Il peut alors le revendre ou en tirer des revenus par une location nue ou meublée.
Donnons forme à votre projet patrimonial
Échangeons simplement sur vos objectifs afin d’identifier les solutions immobilières et fiscales réellement adaptées à votre situation.
Prendre rendez-vous